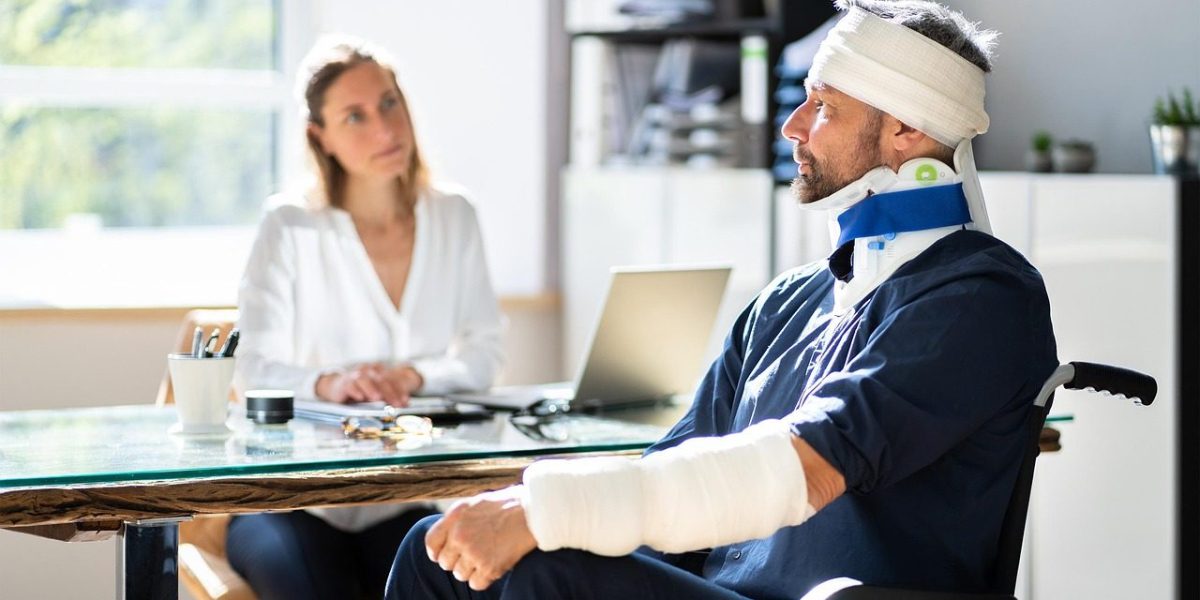
Asigurarea RCA cu decontare directa inseamna, pe scurt, ca daca esti nevinovat intr-un accident, iti poti recupera mai usor dauna prin propriul asigurator. Nu te mai bazezi exclusiv pe compania de asigurari a soferului vinovat, iar asta poate reduce stresul, timpul pierdut si blocajele administrative.
Pentru multi soferi, aceasta clauza optionala este una dintre cele mai utile completari la RCA. Diferenta dintre o simpla polita obligatorie si un RCA cu decontare directa se vede exact atunci cand apare un incident si ai nevoie de reparatii rapide.
Ce inseamna asigurarea cu decontare directa la RCA
Primul lucru care trebuie clarificat este ca decontarea directa nu este o asigurare separata, ci o clauza optionala atasata politei RCA. In Romania, RCA-ul este obligatoriu pentru orice vehicul care circula legal pe drumurile publice, iar optiunea de decontare directa a fost introdusa prin Legea 132/2017. Scopul ei a fost sa simplifice procedura de despagubire pentru persoana pagubita atunci cand aceasta nu poarta vina producerii accidentului.
Practic, daca ai aceasta clauza inclusa in polita si esti implicat intr-un accident rutier in care celalalt sofer este vinovat, nu mai esti obligat sa mergi direct la asiguratorul lui pentru constatare si plata despagubirii. Te adresezi propriei companii de asigurari, iar aceasta se ocupa ulterior sa recupereze banii de la asiguratorul vinovatului. Pentru sofer, experienta devine mai simpla, mai previzibila si, de multe ori, mai rapida.
Interesul pentru aceasta optiune a crescut tocmai fiindca multi conducatori auto vor sa evite neplacerile aparute atunci cand trebuie sa interactioneze cu un asigurator pe care nu il cunosc. In plus, cand lucrezi cu propria companie, ai sentimentul unui control mai bun asupra dosarului de dauna, asupra programarii constatarii si asupra comunicarii pe parcursul reparatiei. De aceea, cand se discuta despre ce inseamna decontarea directa la RCA, raspunsul corect nu este doar unul tehnic, ci si unul practic: inseamna un traseu mai simplu spre despagubire.
Cum functioneaza, concret, acest mecanism
Mecanismul este relativ usor de inteles daca il privesti pas cu pas. Dupa producerea unui accident in care nu esti vinovat, iti notifici propriul asigurator RCA, nu pe cel al soferului care a provocat dauna. Compania ta deschide dosarul, analizeaza documentele, evalueaza avariile si poate acoperi costurile reparatiei in conditiile prevazute de polita si de lege. Ulterior, ea recupereaza suma de la asiguratorul persoanei vinovate.
Aceasta procedura nu iti anuleaza dreptul de a merge pe calea clasica, adica direct la asiguratorul vinovatului. Decontarea directa este o alternativa, nu o obligatie. Tocmai aici sta valoarea ei: ai o varianta suplimentara, care te poate scuti de intarzieri sau de comunicare dificila cu o alta companie. Daca vrei sa intelegi mai larg documentele si pasii utili in zona auto, iti poate fi de folos si ghidul despre acte inmatriculare auto, mai ales daca esti la inceput ca proprietar de masina.
In practica, fluxul arata de obicei astfel:
- are loc accidentul si se stabileste vinovatia
- anunti asiguratorul in termenul aplicabil, de regula in 5 zile lucratoare
- prezinti constatarea amiabila sau documentele emise de politie
- se face evaluarea daunelor
- masina intra in reparatie, de multe ori intr-un service partener
- plata se face direct catre unitatea reparatoare, fara sa avansezi tu costul
Pentru foarte multi soferi, tocmai acest traseu simplificat explica de ce asigurarea RCA cu decontare directa este vazuta ca o optiune practica, nu doar ca un cost in plus.
Te-ar putea interesa și
- Investitii In Imobiliare 2 Formule Usoare De Calcul Care Te Ajuta Sa Iei Cea Mai Buna Decizie
- Afaceri Agricole
- Credit Pentru Firme Cum Sa Alegi Cea Mai Buna Optiune In 2025
In ce situatii poti folosi decontarea directa
Nu orice accident intra automat sub aceasta clauza. Legea si practica asiguratorilor prevad cateva conditii care trebuie indeplinite simultan. Daca una dintre ele lipseste, procedura de decontare directa nu mai poate fi folosita, iar despagubirea se solicita pe traseul obisnuit, de la asiguratorul soferului vinovat.
Conditiile principale sunt urmatoarele:
- accidentul trebuie sa se produca pe teritoriul Romaniei
- ambele vehicule implicate trebuie sa fie inmatriculate in Romania
- ambele masini trebuie sa aiba RCA valabil la data accidentului
- daunele trebuie sa fie exclusiv materiale
- sa nu existe vatamari corporale
Asta inseamna ca, de exemplu, daca accidentul s-a produs in afara tarii sau daca una dintre masini este inmatriculata in alt stat, clauza nu se aplica. La fel, daca exista persoane ranite, nu mai vorbim despre un caz acoperit prin aceasta procedura simplificata. Cand apar nelamuriri legate de obligatiile administrative ale soferului, merita consultate si resurse din zona auto, unde temele conexe sunt explicate mai usor de urmarit.
Mai exista o confuzie frecventa: multi cred ca decontarea directa functioneaza asemanator unei polite CASCO. Nu este asa. Ea nu acopera orice tip de eveniment, nu plateste daune produse din propria vina si nu se aplica la furt, vandalism sau fenomene naturale. Este strict o solutie pentru accidente rutiere in care tu esti partea pagubita si nevinovata, iar daunele sunt doar materiale.
Avantaje reale pentru soferi si de ce merita analizata optiunea
Principalul avantaj este viteza de lucru cu propriul asigurator. In loc sa intri intr-o relatie complet noua cu societatea de asigurari a soferului vinovat, ramai in contact cu firma la care ai cumparat deja polita. Pentru multi oameni, asta inseamna mai putina nesiguranta, mai multa claritate si un dialog mai eficient. De aceea, cand cineva intreaba ce inseamna asigurarea cu decontare directa in termeni practici, raspunsul este simplu: mai putine batai de cap dupa un accident.
Beneficiile se vad mai ales in cateva puncte concrete:
- deschiderea dosarului poate fi mai rapida
- comunicarea este mai usoara cu propriul asigurator
- nu trebuie, de regula, sa avansezi costurile reparatiei
- service-ul si fluxul de plata sunt mai bine organizate
- ai sentimentul unui control mai bun asupra situatiei
Un alt avantaj tine de predictibilitate. Cand lucrezi cu propria companie, stii deja canalele de contact, reputatia, modul de programare si ritmul de raspuns. Asta conteaza mult in momente stresante. Chiar si termenii folositi in asigurari sau in documentatia tehnica pot crea confuzie, la fel cum se intampla si cu notiuni standardizate precum ce inseamna stas, unde intelegerea exacta a termenului schimba complet modul in care interpretezi regulile.
Desigur, avantajele nu inseamna ca optiunea este universala pentru toata lumea. Un sofer care circula rar poate considera ca nu are nevoie de aceasta clauza. In schimb, pentru cei care merg zilnic prin trafic aglomerat, parcheaza in zone intens circulate sau depind de masina pentru munca, costul suplimentar poate fi justificat foarte usor.
Cat costa si cum decizi daca merita pentru tine
Decontarea directa presupune un cost suplimentar peste pretul politei RCA. Potrivit datelor disponibile in piata, tarifele pot porni de la aproximativ 20 de lei si pot depasi 400 de lei, in functie de asigurator si de criteriile de tarifare folosite. Diferentele apar in functie de profilul soferului, tipul masinii, istoricul de daune, zona de utilizare si politica fiecarei companii.
La prima vedere, un cost suplimentar poate parea inutil, mai ales daca nu ai avut accidente ani la rand. Totusi, valoarea acestei clauze nu se masoara doar in bani, ci si in timp economisit, stres redus si acces mai rapid la reparatii. Daca folosesti masina zilnic pentru naveta, familie sau activitate profesionala, orice zi pierduta fara autoturism poate insemna costuri indirecte mult mai mari decat pretul optiunii.
Ca sa iei o decizie buna, merita sa analizezi:
- cat de des conduci
- in ce tip de trafic circuli
- cat de repede ai nevoie de masina in caz de avarie
- cat de mult conteaza pentru tine relatia cu propriul asigurator
- daca ai sau nu si o polita CASCO
Pentru o imagine mai larga asupra pietei, poate fi util sa compari si informatii despre firme de asigurari, fiindca experienta de despagubire depinde nu doar de existenta clauzei, ci si de seriozitatea companiei. In multe cazuri, diferenta dintre o alegere ieftina si una buna se vede exact cand apare prima dauna.
Ce nu acopera si cum se combina cu o polita CASCO
Una dintre cele mai mari greseli este sa confunzi decontarea directa cu o protectie completa pentru masina. Aceasta clauza nu inlocuieste CASCO si nu transforma RCA-ul intr-o asigurare facultativa extinsa. Ea are o aplicare limitata si functioneaza doar in anumite conditii bine definite.
Mai exact, decontarea directa nu acopera:
- vatamari corporale
- accidente produse in afara Romaniei
- furtul masinii
- vandalismul
- daunele provocate de fenomene naturale
- situatiile in care tu esti vinovat de accident
Aici intervine diferenta esentiala fata de CASCO. O polita CASCO poate acoperi o plaja mult mai larga de riscuri, inclusiv evenimente in care nu exista un alt sofer vinovat sau in care prejudiciul nu poate fi recuperat prin RCA. Daca masina este valoroasa, folosita intens sau finantata prin leasing ori credit, CASCO ramane de multe ori o alegere logica.
Asadar, cand te intrebi ce inseamna o asigurare cu decontare directa, raspunsul complet trebuie sa includa si limitele ei. Este o unealta foarte buna pentru un tip precis de situatie: accident rutier cu daune materiale, produs in Romania, intre vehicule inmatriculate local, cu RCA valabil, iar tu esti partea nevinovata. Pentru orice depaseste acest cadru, ai nevoie de alte forme de protectie sau de procedura clasica de despagubire.
Te-ar mai putea interesa și
- Judetul Neamt Obiective Turistice De Vizitat
- Diferenta Dintre Telina Si Apio
- Coafuri Cu Coada De Cal Pentru Nunta Idei Elegante Si Moderne
Intrebari frecvente
Pot folosi decontarea directa daca accidentul are loc in strainatate?
Nu. Aceasta clauza se aplica doar accidentelor produse pe teritoriul Romaniei. Daca incidentul are loc in afara tarii, chiar daca ai RCA valabil si nu esti vinovat, nu vei putea cere despagubirea prin mecanismul de decontare directa de la propriul asigurator. In astfel de cazuri, intervin alte reguli, inclusiv proceduri internationale de constatare si despagubire, in functie de statul unde s-a produs accidentul si de tipul politelor implicate.
Pot adauga clauza dupa ce am deja RCA-ul facut?
In mod obisnuit, nu. Decontarea directa se adauga, de regula, la momentul incheierii sau al reinnoirii politei RCA. Asta inseamna ca, daca ai deja o polita activa fara aceasta optiune, cel mai probabil va trebui sa astepti urmatoarea emitere pentru a o include. Tocmai de aceea, este bine sa compari ofertele din timp si sa verifici daca diferenta de pret merita raportata la felul in care folosesti masina si la riscurile la care te expui.
Daca nu sunt vinovat, sunt obligat sa folosesc aceasta clauza?
Nu. Decontarea directa este o facilitate optionala, nu o obligatie. Chiar daca ai inclus-o in polita, poti alege in continuare sa mergi pe procedura clasica si sa soliciti despagubirea de la asiguratorul soferului vinovat. Avantajul este ca ai o varianta in plus, iar in multe situatii aceasta poate fi mai comoda. Practic, clauza iti extinde optiunile si iti ofera o cale administrativa mai simpla atunci cand vrei sa eviti interactiunea cu cealalta companie.
Acopera si reparatiile daca eu am produs accidentul?
Nu. Acesta este unul dintre cele mai importante aspecte de retinut. Clauza de decontare directa functioneaza doar daca esti partea pagubita si nevinovata intr-un accident care indeplineste conditiile legale. Daca tu ai provocat evenimentul rutier, propriul RCA nu iti repara masina prin acest mecanism. Pentru astfel de situatii, protectia relevanta este CASCO, daca ai o asemenea polita, sau suportarea costurilor din fonduri proprii daca nu exista acoperire facultativa.
In cat timp trebuie anuntat asiguratorul dupa accident?
In practica, notificarea se face in termen de 5 zile lucratoare de la producerea accidentului, conform procedurilor uzuale mentionate de asiguratori pentru acest tip de clauza. Este bine sa nu amani deloc, fiindca orice intarziere poate complica analiza dosarului. Pastreaza toate documentele relevante, inclusiv constatarea amiabila sau actele emise de politie, fotografii ale avariilor si orice date de contact utile. Cu cat dosarul este mai clar de la inceput, cu atat procesul merge mai fluent.
Asigurarea cu decontare directa este, in esenta, o optiune care muta relatia de despagubire mai aproape de tine. In loc sa depinzi exclusiv de asiguratorul soferului vinovat, poti apela la propria companie, cu conditia ca accidentul sa indeplineasca regulile legale: sa fie in Romania, intre vehicule inmatriculate local, cu RCA valabil si doar cu daune materiale. Tocmai aceasta simplitate face clauza atractiva.
Merita sau nu sa o alegi depinde de stilul tau de condus, de frecventa cu care folosesti masina si de cat de mult pretuiesti rapiditatea in caz de incident. Pentru unii soferi, costul suplimentar este minor in raport cu confortul administrativ si cu timpul castigat. Pentru altii, poate fi o cheltuiala pe care prefera sa o evite.
Daca vrei sa intelegi corect ce inseamna asigurarea cu decontare directa, cel mai bun pas este sa compari ofertele RCA, conditiile exacte ale asiguratorilor si limitele reale ale clauzei. O alegere facuta informat poate face o diferenta foarte mare exact in momentul in care ai nevoie de sprijin rapid.

Mirela
Chiar util articolul, mersi!
trosc
Eu abia acum am inteles clar diferenta, pana azi credeam ca e doar o clauza de marketing, sincer.